


Actualidad web AEAT
 FORMULARIO
IRPF. MUTUALISTAS. Formulario de solicitud para la aplicación de la DT2ª LIRPF
Enlace: acceder
Legislación
Estado
MODELO 233, «DECLARACIÓN INFORMATIVA POR GASTOS EN GUARDERÍAS O CENTROS DE EDUCACIÓN INFANTIL AUTORIZADOS»
Orden HAC/682/2025, de 27 de junio, por la que se modifica la Orden HAC/1400/2018, de 21 de diciembre, por la que se aprueba el modelo 233, «Declaración informativa por gastos en guarderías o centros de educación infantil autorizados» y se determinan el lugar, forma, plazo y el procedimiento para su presentación, y se modifica la Orden HAP/2194/2013, de 22 de noviembre, por la que se regulan los procedimientos y las condiciones generales para la presentación de determinadas autoliquidaciones, declaraciones informativas, declaraciones censales, comunicaciones y solicitudes de devolución, de naturaleza tributaria.
Madrid
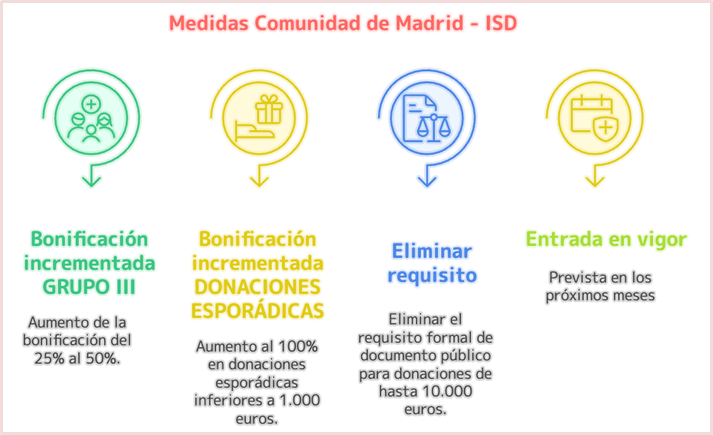
ISD. Ley 2/2025, de 25 de junio, por la que se modifica el texto refundido de las disposiciones legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado, aprobado por Decreto Legislativo 1/2010, de 21 de octubre, del Consejo de Gobierno, para incrementar la bonificación aplicable a los parientes incluidos en el Grupo III de parentesco en el Impuesto sobre Sucesiones y Donaciones y simplificar los requisitos de acceso a los beneficios fiscales en el Impuesto sobre Donaciones
Gipuzkoa
ITPAJD y ISD. MODELOS
Orden Foral 298/2025, de 27 de junio, por la que se modifican determinados aspectos de la presentación de los modelos 60-A, 60-T, 60-S, 670, 671 y 672.
Sentencia
DECLARACIÓN EXPRESA

LGT. CADUCIDAD. La falta de declaración expresa de caducidad invalida el inicio de una inspección tributaria sobre el mismo periodo
La falta de declaración expresa de caducidad de un procedimiento de comprobación limitada, relativo a un determinado concepto tributario y período impositivo determina la invalidez del inicio de un ulterior procedimiento de inspección respecto de los mismos.
Enlace: Sentencia del TS de 16/06/2025
Consulta DGT
REQUISITO DE TRABAJADOR
IP. ACTIVIDAD DE ARRENDAMIENTO. PERSONA CONTRATADA DE BAJA LABORAL. La DGT niega la posibilidad de que el empresario individual sustituya al trabajador contratado en el arrendamiento de inmuebles para mantener la exención en el Impuesto sobre el Patrimonio
La consulta aclara que la figura del trabajador contratado a jornada completa es requisito esencial e insustituible para considerar la actividad como económica, aunque el empresario ejerza personalmente la gestión.
Enlace: Consulta V0326-25 de 18/03/2025
Consulta DGT
REQUISITO DE LAS FUNCIONES DE DIRECCIÓN
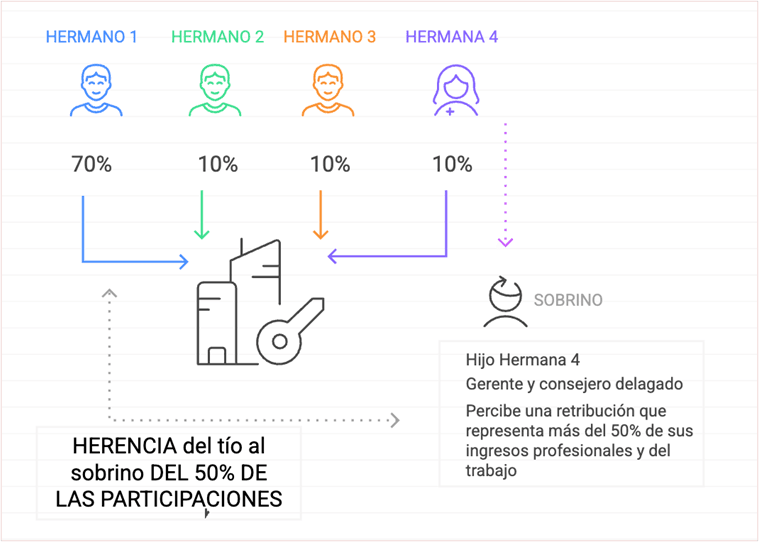
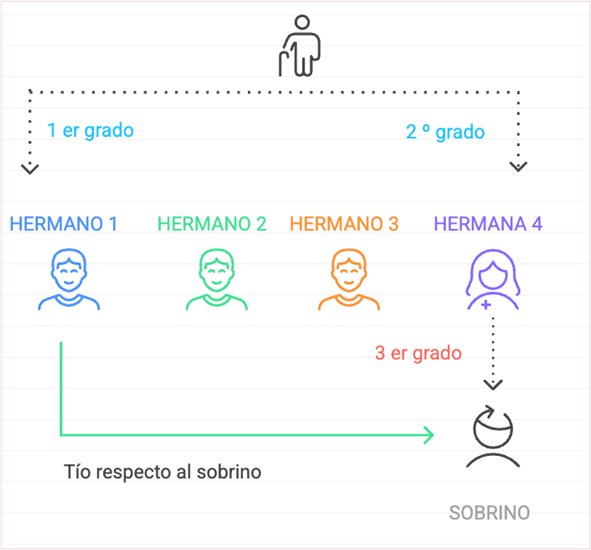
IP. EXENCIÓN. SOBRINO La DGT deniega la exención en el Impuesto sobre el Patrimonio si cesa la dirección efectiva ejercida por el partícipe principal aunque un sobrino continúe con las funciones de gerencia
La participación en la entidad no permite la exención cuando las funciones de dirección recaen en un sobrino, al no formar parte del grupo de parentesco exigido por la normativa
Enlace: Consulta V0426-25 de 20/03/2025
Auto admitido a trámite
CUESTIÓN CONTROVERTIDA

IS. DETERIORO DEL VALOR. El TS deberá pronunciarse en relación al régimen previo de deducibilidad del deterioro de las participaciones en otras entidades y su incidencia en el valor fiscal de las mismas en relación al anterior artículo 12.3 de la LIS.
El Tribunal Supremo revisará si el deterioro fiscal de participaciones debe computarse solo por las deducciones efectivas o también por las potenciales.
Enlace: Auto del TS admitido a trámite
Sentencia
EXENCIÓN SOBRE DIVIDENDOS

IS. JUROS SOBRE EL CAPITAL PROPIO BRASILEÑO. La AN estima que los ‘juros’ brasileños deben calificarse como dividendos a efectos del CDI entre España y Brasil, por lo que, dada la prevalencia de los convenios sobre la normativa interna, no se puede negar la exención convencional a estas rentas.
Enlace: Sentencia AN de 22/05/2025
Consulta DGT
NO RESIDENTE

ISD. DONACIÓN DE DINERO. La DGT, en esta consulta, estudia la tributación de la donación de dinero procedente de un plan de pensiones de un residente en Andalucía a un residente en Reino Unido.
Esta donación tributará en España por obligación real, con posible aplicación de la normativa autonómica si lo solicita el donatario.
Enlace: Consulta V0426-25 de 20/03/2025
Consulta DGT
DERECHOS DE CRÉDITO
ISD. HERENCIA. La DGT establece que los derechos de crédito derivados de ejecuciones hipotecarias y concursos deben valorarse a fecha de fallecimiento e integrarse en la declaración del impuesto, con independencia de su cobro efectivo.
El valor a declarar será su valor de mercado en la fecha de fallecimiento, entendido como el precio probable de venta entre partes independientes
Enlace: Consulta V0603-25 de 01/04/2025
Consulta DGT
TRAYECTO COLEGIO MAYOR-UNIVERSIDAD
IVA. SERVICIO DE AUTOBÚS. El servicio de autobús ofrecido por un Colegio Mayor a sus residentes constituye una prestación independiente del alojamiento y manutención a efectos del IVA
La DGT determina la obligación de repercutir IVA al transporte contratado y reconoce el derecho a deducir las cuotas soportadas por su prestación
Enlace: Consulta V0592-25 de 01/04/2025
 Modificación del Real Decreto Legislativo 1175/1990, de 28 de septiembre, por el que se aprueban las tarifas e instrucciones del Impuesto sobre Actividades Económicas (IAE).
 Modificación del Texto Refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo.
 IRPF. La DGT subsume la indemnización por lucro cesante en la categoría de rendimientos de actividades económicas en el IRPF
 IRPF/ISD. La donación mortis causa con transmisión de presente (del derecho civil catalán) tributa como adquisición mortis causa en el ISD. No genera una ganancia patrimonial en el IRPF
 IVA. La cesión de alumnos entre autoescuelas no está exenta de IVA aunque el servicio final sea formación profesional.
 IIVTNU. EFECTOS TEMPORALES DE LA INCONSTITUCIONALIDAD DE LA PLUSVALÍA MUNICIPAL. El Tribunal Supremo garantiza la impugnabilidad del IIVTNU frente a resoluciones aún recurribles: no se consolidan situaciones jurídicas si persiste la posibilidad de recurso contencioso tras la STC 182/2021
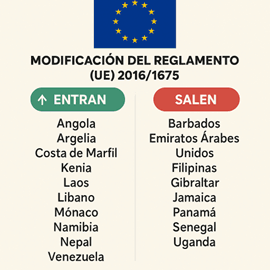
 VIVIENDAS NO RESIDENTES. La Comisión insta a ESPAÑA a que ponga fin a la imposición discriminatoria de las viviendas de contribuyentes no residentes utilizadas como residencia habitual


 ISD. El TSJIB reconoce el derecho a la exención del Impuesto sobre el Patrimonio por participaciones gestionadas indirectamente a través de sociedades del grupo familiar

 PROCEDIMIENTO
 DEDUCCIÓN POR INVERSIÓN EN VIVIENDA HABITUAL
 ABONO DE DESPLAZAMIENTOS A JUGADORES AFICIONADOS
 ENTES DUALES QUE REALIZAN ACTIVIDADES SUJETAS Y NO SUJETAS AL IVA
 RESOLUCIÓN CONTRATO ARRENDAMIENTO DE LOCAL
 COEFICIENTE CERO
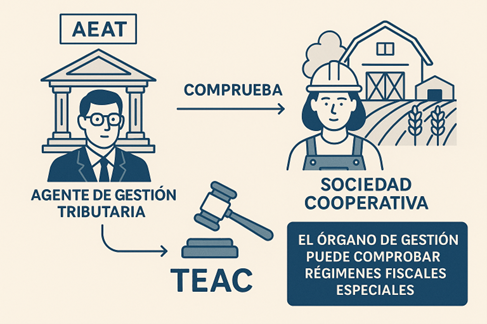
 LGT. ACTUACIONES REALIZADAS POR UN ÓRGANO CORRESPONDIENTE AL DOMICILIO. Procede la anulación (no la nulidad) en caso de actuaciones de comprobación o investigación desarrolladas por los órganos correspondiente al domicilio del obligado tributario determinado por un acuerdo de cambio de domicilio fiscal, cuando posteriormente se declara la anulación de dicho acuerdo por apreciarse que las pruebas no resultaron suficientes para justificar el cambio de domicilio.
 LGT. RESPONSABILIDAD SUBSIDIRIA. El Tribunal Supremo establece que la Administración debe probar la culpa del administrador para imputarle la responsabilidad subsidiaria de las deudas tributarias y sanciones
 IRPF. DEDUCCIÓN VIVIENDA HABITUAL. El TSJ de Asturias reconoce el derecho a deducción por vivienda habitual a progenitor no casado tras ruptura de pareja de hecho
 IRPF. El TSJ de Murcia anula liquidación del IRPF por suprimir indebidamente la reducción del 30% a un abogado: la AEAT no probó la habitualidad de los ingresos
 DOCTRINA DE LOS ACTOS PROPIOS. El TEAC reconoce el derecho a la deducibilidad de las retribuciones a administradores sobre la base del principio de confianza legítima y los actos propios de la Administración
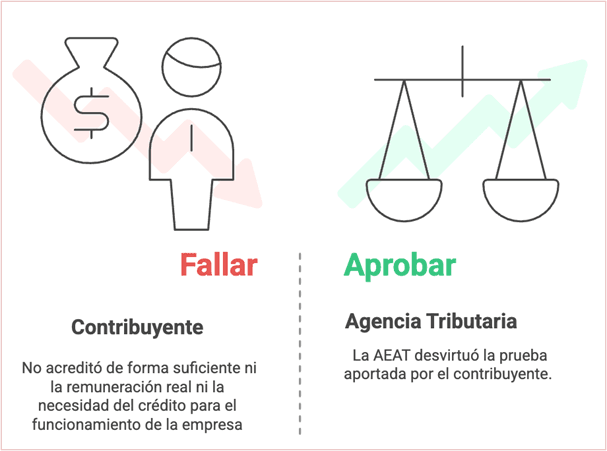
 IS. GASTOS DEDUCIBLES.El Tribunal Supremo refuerza la carga probatoria de Hacienda en retribuciones a administradores-socios.
 CALIFICACIÓN TRIBUTARIA
 TRAMITACIÓN DEL PROCEDIMIENTO CORRESPONDIENTE
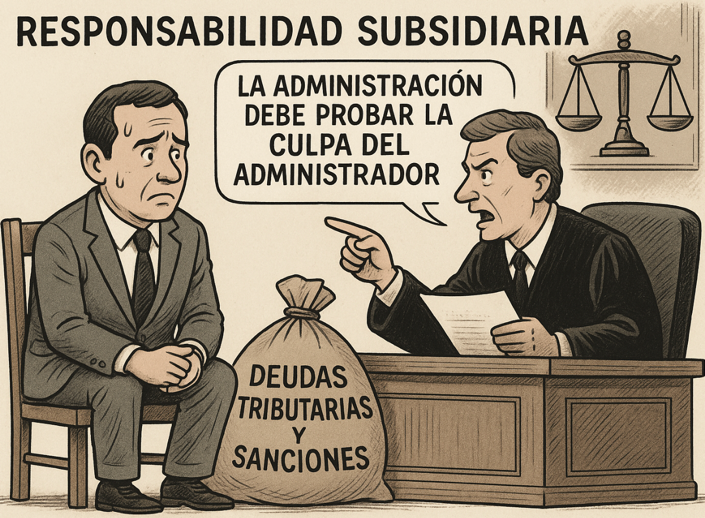 PROBAR LA CULPA
 EXCESO NO DEDUCIDO
 SUBVENCIÓN
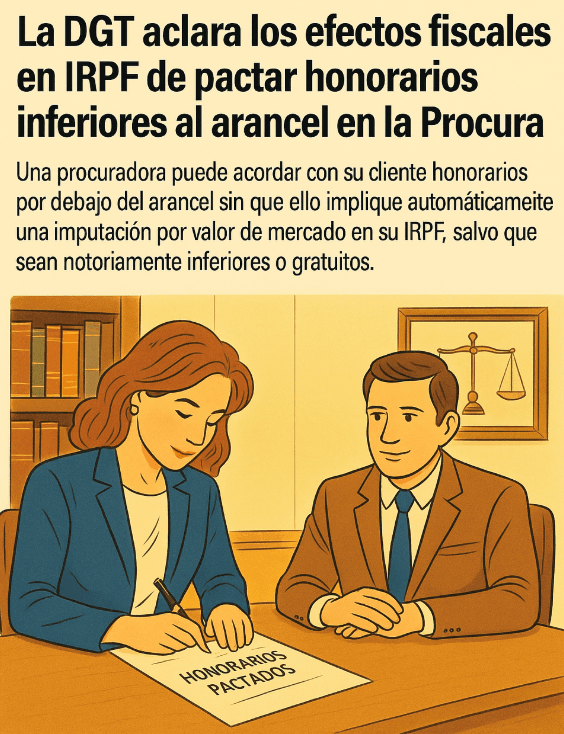 HONORARIOS POR DEBAJO DE ARANCEL
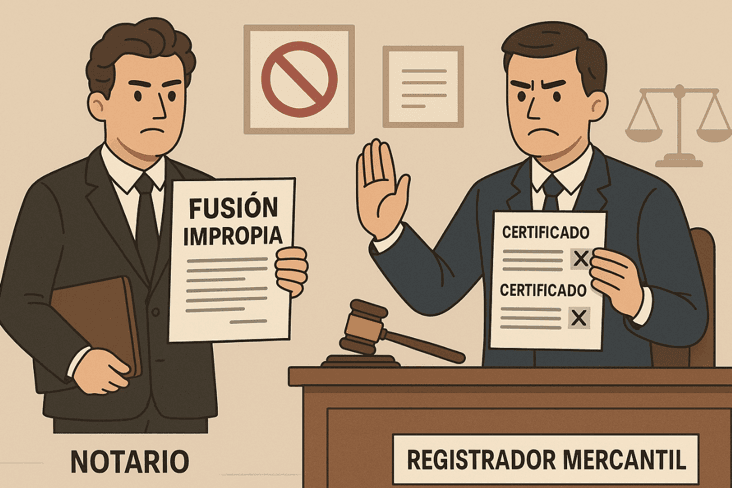 CUMPLIMIENTO DE OBLIGACIONES TRIBUTARIAS EN LA FUSIÓN
 VALOR INMUEBLE HEREDADO
 IP. SOCIEDAD DEDICADA AL ALQUILER DE INMUEBLES. La DGT confirma que se cumple el requisito de trabajador a jornada completa en alquiler inmobiliario aunque tenga otras actividades externas
 IP. EMPRESA FAMILIAR. ARRENDAMIENTOS. El TSJ de Cataluña valida la exención en el IP por arrendamientos a familiares si se realizan a precio de mercado