


Boletines oficiales
Estatal
SUSPENSIÓN EJECUCIÓN ACTOS IMPUGNADOS. Resolución de 24 de septiembre de 2025, de la Presidencia de la Agencia Estatal de Administración Tributaria, por la que se dictan criterios de actuación en materia de suspensión de la ejecución de los actos impugnados mediante recursos y reclamaciones y de relación entre los Tribunales Económico-Administrativos y la Agencia Estatal de Administración Tributaria.
Actualidad del Poder Judicial
TERCER TIRO
LGT. El Tribunal Supremo rechaza que Hacienda tenga un ‘tercer tiro’ tras dos actos de liquidación anulados
 “No es admisible conceder a la Administración una oportunidad indefinida de repetir actos administrativos de gravamen hasta que, al fin, acierte, en perjuicio de los ciudadanos”, señala el tribunal
Enlace: Sentencia TS de 29/09/2025
Auto
COEXISTENCIA DOS PROCEDIMIENTOS DE DERIVACIÓN DE RESPONSABILIDAD
LGT. DERIVACIÓN DE RESPONSABILIDAD. El TS deberá determinar si puede la Administración tributaria iniciar un procedimiento de derivación de responsabilidad que agrava la situación del contribuyente con respecto a un anterior procedimiento idéntico de derivación por los mismos hechos cuando sobre el primer procedimiento está pendiente de resolver un recurso de reposición.
El Tribunal Supremo analizará si la Administración puede tramitar simultáneamente dos procedimientos de derivación de responsabilidad contra el mismo contribuyente por los mismos hechos.
Enlace: Auto del TS de 17/09/2025
Sentencia
RECALIFICACIÓN DE RENDIMIENTOS DEL TRABAJO A ACTIVIDADES ECONÓMICAS
LGT/IVA. RECALIFICACIÓN. El TS avala usar el art. 13 LGT para recalificar como actividad económica las retribuciones del socio-administrador y confirma la exclusión de módulos e IVA simplificado
El TS analiza si la facultad de calificación del art. 13 de la LGT permite recalificar los rendimientos del trabajo percibidos por un socio como rendimientos de actividades económicas cuando la sociedad carece de medios para desarrollar su actividad.
Enlace: Sentencia del TS de 04/06/2025
Consulta de la DGT
DEVOLUCIÓN DE APORTACIONES
 IRPF. REDUCCIÓN DE CAPITAL CON DEVOLUCIÓN DE APORTACIONES. La DGT analiza el supuesto de la tributación en el IRPF del socio de la reducción de capital con devolución de aportaciones mediante la entrega de un inmueble.
La DGT delimita cuándo hay rendimiento del capital mobiliario y cuándo solo se minoran las “participaciones”
Enlace: Consulta V0938-25 de 27/05/2025
Consulta DGT
FACTURA EMITIDA A LA COMUNIDAD DE PROPIETARIOS
 IRPF. DEDUCCIÓN POR OBRAS DE MEJORA ENERGÉTICA. La Dirección General de Tributos aclara que los propietarios podrán aplicarse la deducción por obras de mejora de la eficiencia energética aunque la factura se emita a nombre de la comunidad de propietarios.
Enlace: Consulta V1477-25 de 06/08/2025
Resolución del TEAC
SOCIO Y RENDIMIENTOS DE CAPITAL MOBILIARIO
IRPF. DISFRUTE GRATUITO DE UN BIEN DE LA SOCIEDAD. El TEAC aclara el tratamiento fiscal del uso gratuito de bienes societarios por socios: siempre renta del capital mobiliario, pero con valoración distinta según la naturaleza del bien.
 Si el bien pertenece al giro ordinario de la sociedad, se aplica el régimen de operaciones vinculadas (art. 41 LIRPF y art. 18 LIS); si el bien es ajeno a la actividad y se destina al disfrute del socio, se valora como renta en especie conforme al art. 43 LIRPF.
Enlace: Resolución del TEAC de 24/09/2025
Sentencia
DONACIÓN DE PARTICIPACIONES
ISD. REDUCCIÓN. El TSJ de Galicia confirma la reducción parcial en ISD por donación de participaciones: la tesorería e inversiones financieras “ociosas” no quedan afectas a la actividad y no computan para la reducción autonómica.
 El TSJ le da la razón a la administración que utilizó el método objetivo de la “prueba ácida” para identificar a la tesorería “ociosa” y excluirla de la reducción. El contribuyente no fue capaz de desvirtuar la prueba aportada por la administración ni desvirtuar su validez ni acreditar la afectación real de los fondos.
Enlace: Sentencia del TSJ de Galicia de 14/07/2025
Sentencia
PAREJA DE HECHO
ISD. BONIFICACIÓN. El TSJ de Castilla-La Mancha reconoce la bonificación del ISD a una pareja de hecho inscrita en otra CCAA y anula la liquidación girada por Hacienda.
 La Sala razona que no es exigible que la misma unión vuelva a inscribirse en cada registro autonómico o municipal por cambios de domicilio: la condición de pareja de hecho quedó formalmente acreditada y no se ve alterada por el traslado a Guadalajara
Enlace: Sentencia del TSJ de Catilla La Mancha de 12/06/2025
Resoluciones del TEAC
IS. RÉGIMEN FEAC
Inaplicación del Régimen FEAC por aplicación de la cláusula antiabuso del artículo 89.2. de la LIS.
Enlace: Resolución 06550/2022 del 27/05/2024 Resolución 06513/2022 del 27/05/2024
Consulta de la DGT
SUBROGACIÓN DEL COMPRADOR
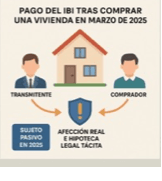
AJD. La escritura de compraventa con subrogación del comprador en el préstamo hipotecario del transmitente no devenga AJD por la subrogación ya que dicha subrogación no produce una inscripción distinta de la que origina la propia transmisión del inmueble.
 La subrogación del comprador en el préstamo del inmueble adquirido (con liberación del vendedor y sin novaciones materiales ni redistribución de responsabilidad hipotecaria) no tributa por AJD como hecho independiente de la compraventa; la inscripción relevante es la de la transmisión, no la de la subrogación. La doctrina del TS 521/2020 queda circunscrita a contextos de liberación de codeudores con reconfiguración registral de responsabilidades, no presentes en este caso.
Enlace: Consulta V0745-25 de 28/04/2025
 IRPF. PÉRDIDAS PATRIMONIALES. La DGT admite la posibilidad de computar como pérdida patrimonial el robo de bitcoins si se justifica adecuadamente.
 IRPF. RÉGIMEN DE IMPATRIADOS. La DGT avala la continuidad del régimen de impatriados al cesar la relación laboral y pasar a ser administrador en una sociedad española.
 IRPF. INDEMNIZACIÓN POR SUPLANTACIÓN DE IDENTIDAD EN EL TRABAJO. La DGT niega exención en IRPF para indemnización por suplantación de identidad profesional, pero admite la deducción de gastos jurídicos.
 IRPF. Productos cedidos para reseñas online: la DGT los califica como ganancia patrimonial en especie integrada en la base general
 IRPF. COSTAS PROCESALES. ¿Qué gastos judiciales son deducibles para una persona que ha ganado un procedimiento judicial y costas?».
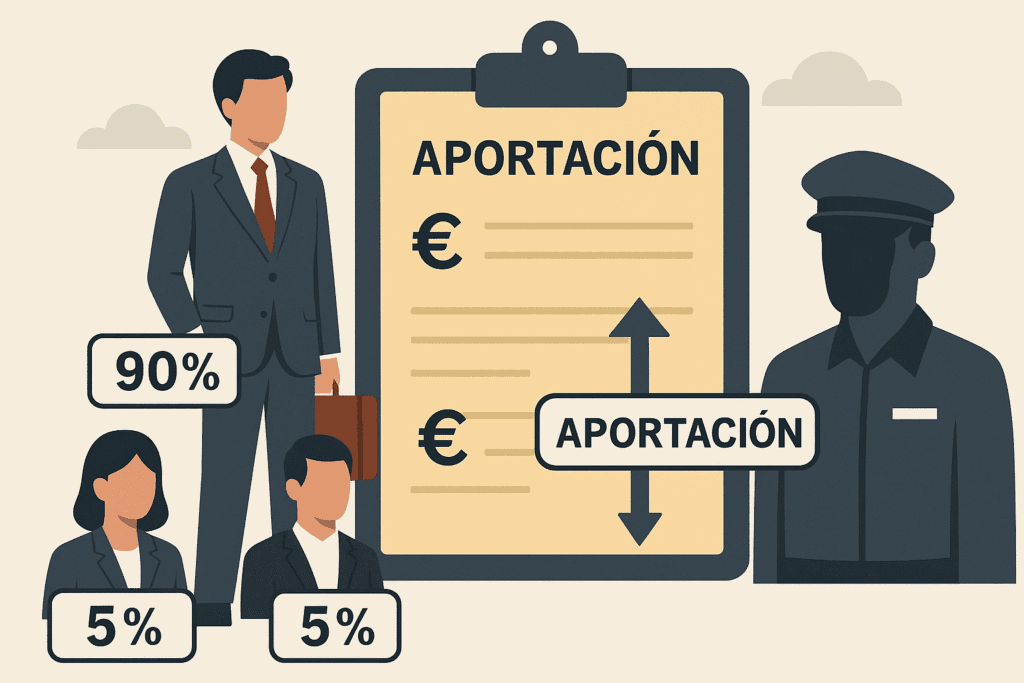 Si bien las aportaciones de los socios que guarden la proporcionalidad con su porcentaje de participación en el capital social de la entidad deben contabilizarse como incrementos de los fondos propios, los excesos de dicha aportación respecto a su participación efectiva tienen la consideración de ingreso en la sociedad.
 LGT. CERTIFICADO DE ESTAR AL CORRIENTE DE OBLIGACIONES TRIBUTARIAS. ¿Es posible obtener el “certificado de estar al corriente de obligaciones tributarias” si se paga fuera de plazo voluntario pero antes de la providencia de apremio?
 LGT. REEMBOLSO DE GARANTÍAS. El Tribunal Supremo declara que el plazo para reclamar el coste de los avales empieza a contar desde la devolución del aval cuando la Administración incumple su obligación de hacerlo de oficio
 LGT. PRINCIPIO NON BIS IN IDEM. El Tribunal Supremo impide reabrir un procedimiento sancionador tributario si la sanción fue anulada por defectos formales en la liquidación
 LGT. SANCIONES TRIBUTARIAS. El TEAC confirma que una reclamación extemporánea no anula la reducción por conformidad de las sanciones
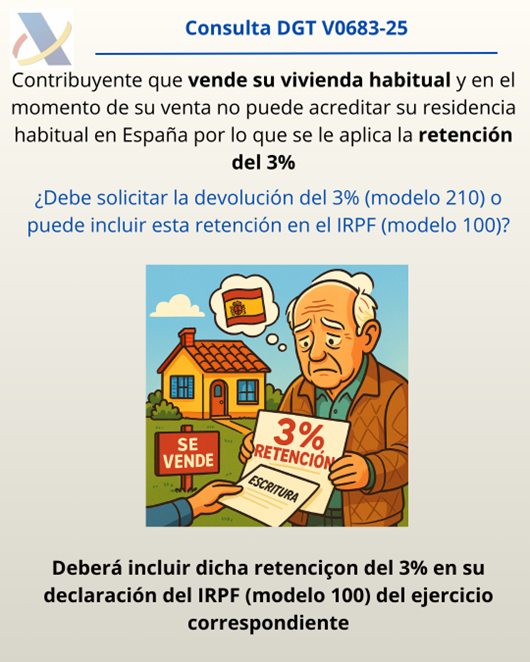 IRPF. GANANCIAS PATRIMONIALES. RETENCIÓN DEL 3%. La DGT resuelve un caso de un mayor de 65 que vende su residencia habitual y en el momento de la venta no ha podido acreditar la residencia habitual por lo que se le aplica la retención del 3%.
 ARANCELES. La UE y EE.UU. alcanzan un acuerdo provisional que impone un arancel del 15 % a las exportaciones europeas
 Ley 6/2025, de 28 de julio,
 Real Decreto-ley 9/2025, de 29 de julio,
 IRPF. ESTAFA POR INTERNET. PÉRDIDA PATRIMONIAL. La DGT delimita el tratamiento fiscal de las pérdidas patrimoniales derivadas de estafa sin resolución judicial firme
 ISD. ADICIÓN DE BIENES. El Tribunal Supremo confirma que la adición de bienes al caudal relicto puede efectuarse válidamente dentro de un procedimiento inspector sin requerir la tramitación separada del procedimiento especial previsto en el artículo 93 del Reglamento del ISD
 LGT. RESPONSABILIDAD SUBSIDIARIA. El Tribunal Supremo invalida una derivación de responsabilidad tributaria por basarse exclusivamente en la inscripción registral del cargo de administrador, consolidando la exigencia de prueba de culpabilidad efectiva
 IRPF. PÉRDIDAS EN EL JUEGO. El TS reconoce el derecho a compensar pérdidas derivadas del juego online con ganancias del mismo ejercicio en el IRPF 2011, pese a la formulación posterior del régimen legal.
 IRPF. AFECTACIÓN DE VEHÍCULOS. El Tribunal Supremo confirma la no equiparación de los agentes de seguros a los agentes comerciales a efectos fiscales en la aplicación del artículo 22.4.d) del RIRPF
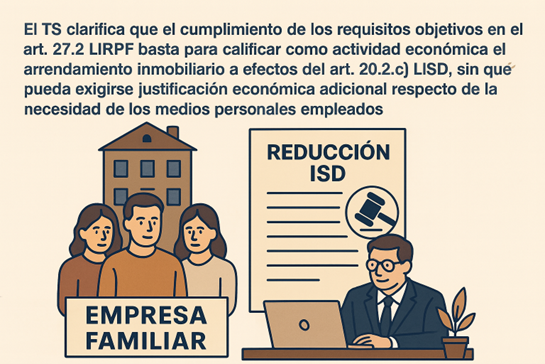 ISD. REDUCCIÓN EMPRESA FAMILIAR. El Supremo avala aplicar la reducción del ISD por empresa familiar cuando se cumplen los requisitos formales del art. 27.2 LIRPF, sin exigencias adicionales.
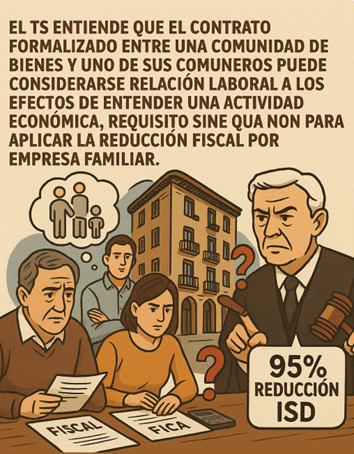 ISD. REDUCCIÓN EMPRESA FAMILIAR. El Tribunal Supremo garantiza el beneficio fiscal a la empresa familiar y acoge una interpretación teleológica del contrato laboral con comuneros
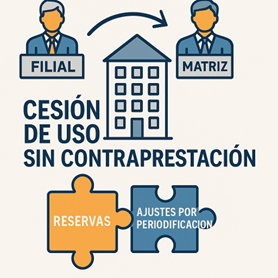 CESIÓN DE INMUEBLES. Sobre el tratamiento contable de las cesiones de uso sobre inmuebles sin contraprestación
 IS. RESERVA PARA INVERSIONES EN CANARIAS. La Administración tributaria está facultada para regularizar beneficios fiscales vinculados a la RIC dotada en ejercicios prescritos si el incumplimiento de los requisitos exigidos se manifiesta en un ejercicio no prescrito
 IVA. BASE IMPONIBLE. El TEAC fija criterio sobre la base imponible del IVA en operaciones inicialmente exentas tras descubrirse que no se acreditó el transporte intracomunitario
 Cuestión de inconstitucionalidad n.º 3631-2025
 Los arrendadores, sean personas físicas o jurídicas, que presten o deseen prestar «servicios de alquiler de alojamiento de corta duración» a través de una plataforma en línea, sea con carácter profesional como no profesional, estarán obligados a obtener previamente un número de registro para cada alojamiento (el «Número de Registro»). El Número de Registro deberá constar en los anuncios en los que se oferten los servicios de alquiler de corta duración que se incluyan en las plataformas digitales. No se podrán comercializar a través de plataformas en línea unidades en régimen de alquiler de corta duración sin el referido Número de Registro.
 En la medida en que los pagos efectuados por la empresa para la adquisición de gafas o audífonos se destinen al restablecimiento de la salud del trabajador y no estén cubiertos por el sistema sanitario público o mutualista, dichos importes no se integrarán en la base imponible del IRPF y no estarán sujetos a retención
 La DGT aclara que la titularidad conjunta de cuentas bancarias no supone una transmisión patrimonial gravada por el ISD, salvo que concurran los elementos esenciales de la donación
 Fecha: 28/04/2025
 Fecha: 10/07/2025
 Fecha: 10/07/2025
 La rehabilitación con fines de venta convierte al propietario en empresario a efectos del IVA
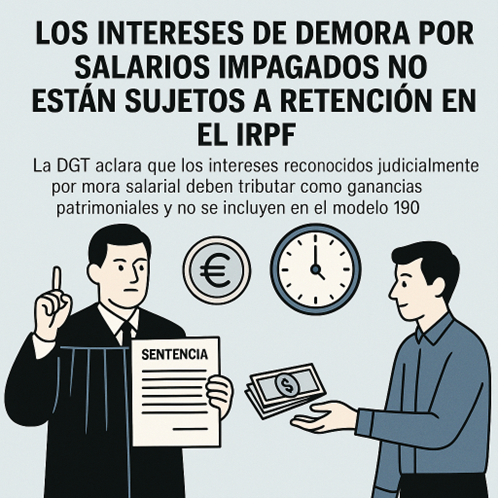 IRPF. INTERESES DE DEMORA. Los intereses de demora por salarios impagados no están sujetos a retención en el IRPF
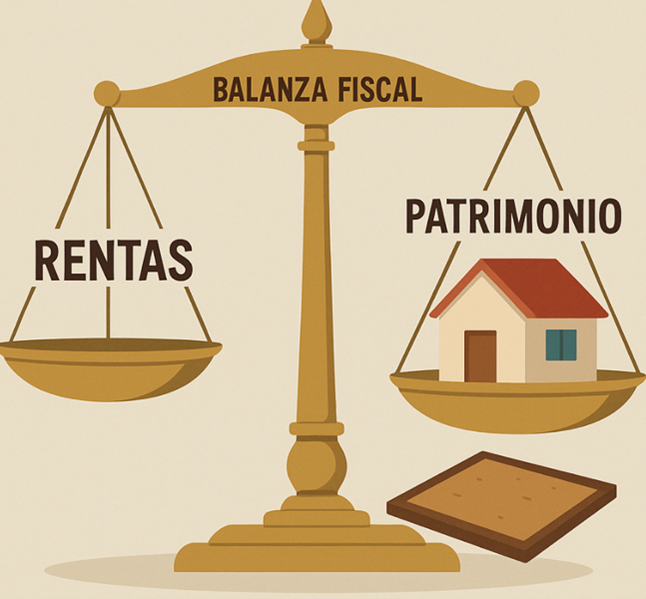 IP. LÍMITE DE CUOTAS. Los solares deben incluirse en el cálculo del límite de cuotas establecido en el Impuesto sobre el Patrimonio aunque no generen rendimientos en el IRPF.
 ISD. Tributación por reparto desigual del pago en la compra de una vivienda entre parejas no casadas

 IVA. SERVICIOS MATRIZ. Los servicios prestados por una sociedad matriz a sus filiales no constituyen una prestación única a efectos de IVA que excluya la determinación de su valor normal de mercado mediante el método de comparación