

NO VINCULA A LA ADMINISTRACIÓN
IRPF. RESIDENCIA FISCAL. El empadronamiento y el contrato de alquiler no bastan para acreditar la residencia fiscal si los indicios demuestran que el contribuyente vive en otra comunidad autónoma
El TSJ de la Comunidad Valenciana confirma que la residencia habitual debe determinarse atendiendo a la permanencia efectiva y a una valoración conjunta de las pruebas, sin que el domicilio declarado, la vivienda arrendada o la actividad profesional desarrollada en otra comunidad resulten determinantes por sí solos.
Fecha: 20/01/2026 Fuente: web del Poder Judicial Enlace: Sentencia del TSJ de la Comunidad Valenciana de 20/01/2026
SÍNTESIS: El empadronamiento y el contrato de alquiler no bastan para acreditar la residencia fiscal en otra comunidad autónoma
El TSJ de la Comunidad Valenciana, en su sentencia de 20 de enero de 2026 (rec. 764/2024), confirma que la residencia fiscal debe determinarse atendiendo a la permanencia efectiva del contribuyente y a la valoración conjunta de las pruebas, sin que el empadronamiento, el contrato de alquiler o la actividad profesional en otra comunidad sean determinantes por sí solos. El Tribunal considera acreditado que un contribuyente que había declarado su residencia en Madrid seguía residiendo habitualmente en Valencia, basándose, entre otros indicios, en los consumos eléctricos, los movimientos bancarios y los gastos cotidianos. En consecuencia, confirma una liquidación de 1,68 millones de euros por el Impuesto sobre el Patrimonio de 2013 a 2015, al considerar improcedente la aplicación de la bonificación del 100 % vigente en Madrid. La sentencia refuerza la importancia de acreditar documentalmente la realidad de los cambios de residencia fiscal entre comunidades autónomas.
CLAVES PARA EL ASESOR
| ¿Es nuevo? | CONFIRMA CRITERIO JURISPRUDENCIAL. No establece una doctrina nueva, sino que reitera que el empadronamiento, el alquiler de una vivienda y la documentación administrativa constituyen indicios que pueden ser desvirtuados mediante pruebas de la residencia efectiva. Además, aplica al Impuesto sobre el Patrimonio el criterio de una sentencia firme anterior sobre el IRPF del mismo contribuyente y los mismos ejercicios. |
| ¿A quién afecta? | A contribuyentes que trasladan su residencia fiscal entre comunidades autónomas, especialmente cuando existen diferencias relevantes de tributación en el Impuesto sobre el Patrimonio, el IRPF u otros tributos cedidos. También resulta relevante para empresarios y profesionales que mantienen viviendas y actividades económicas en varias comunidades autónomas. |
| ¿Qué hacer? | Antes de aplicar el régimen tributario de una nueva comunidad autónoma, conviene comprobar que el traslado es real y conservar pruebas de permanencia efectiva: consumos domésticos, gastos cotidianos, movimientos bancarios y otros justificantes. No debe confiarse exclusivamente en el empadronamiento, el contrato de arrendamiento o el cambio censal. |
Orientación general e informativa. No constituye asesoramiento.
ANTECEDENTES Y HECHOS
- El contribuyente, empresario y titular de participaciones en diversas sociedades, había residido tradicionalmente en Rocafort (Valencia). En 2012 comunicó su traslado a Getafe (Madrid), justificándolo por la necesidad de atender personalmente la gestión de una de sus principales empresas, Distribuciones Pedagógicas 2006, S.L., que desarrollaba una actividad importante en Madrid.
- Para acreditar el cambio de residencia aportó, entre otros documentos, un contrato de arrendamiento de una vivienda en Getafe, certificado de empadronamiento, tarjeta sanitaria, consumos eléctricos y declaraciones tributarias presentadas en Madrid.
- Durante los ejercicios 2013, 2014 y 2015 presentó sus autoliquidaciones del Impuesto sobre el Patrimonio conforme a la normativa madrileña, beneficiándose de la bonificación del 100 % de la cuota.
- Sin embargo, la Inspección de la AEAT consideró que su residencia habitual continuaba en Rocafort y practicó liquidaciones correspondientes a los tres ejercicios por un importe conjunto de 1.683.727,17 euros, en concepto de cuotas e intereses. También impuso inicialmente una sanción de 747.040,30 euros.
- La Administración fundamentó su conclusión en diversos elementos:
- Los consumos eléctricos de la vivienda de Rocafort se mantenían en niveles similares a los anteriores al supuesto traslado.
- La mayoría de los días con operaciones de tarjetas bancarias correspondían a la Comunidad Valenciana.
- Las declaraciones de quienes habían ocupado la vivienda de Getafe no acreditaban una convivencia habitual y continuada con el contribuyente.
- El inmueble de Rocafort continuaba plenamente operativo, mientras que la vivienda arrendada en Getafe era mucho más reducida.
- No se aportaron suficientes justificantes de gastos cotidianos y manutención que demostraran la permanencia habitual en Madrid.
- El contribuyente recurrió las actuaciones y defendió que su traslado respondía a necesidades empresariales reales. Alegó, además, que su principal actividad económica se había desplazado a Madrid.
- El TEAC, mediante resolución de 19 de julio de 2024, confirmó la liquidación tributaria, pero anuló la sanción al apreciar una motivación insuficiente de la culpabilidad. El contribuyente acudió entonces a la jurisdicción contencioso-administrativa para impugnar la liquidación.
FALLO DEL TRIBUNAL
- El TSJ de la Comunidad Valenciana desestima íntegramente el recurso y confirma la liquidación del Impuesto sobre el Patrimonio correspondiente a 2013, 2014 y 2015.
- La Sala considera que los indicios reunidos por la Inspección, valorados conjuntamente, permiten concluir razonablemente que la residencia habitual del contribuyente se encontraba en Rocafort y no en Getafe.
- El Tribunal impone asimismo las costas procesales al recurrente, con un límite máximo de 1.500 euros.
- Es importante precisar que la sentencia no confirma la sanción inicial, puesto que esta ya había sido anulada por el TEAC y no constituía el objeto del recurso judicial.
- La sentencia indica expresamente que no es firme y que puede prepararse recurso de casación en el plazo legal de treinta días desde su notificación. No consta en el documento aportado si posteriormente adquirió firmeza.
Fundamentos jurídicos de la sentencia
- La residencia fiscal debe determinarse atendiendo a la permanencia efectiva
- El Tribunal parte del artículo 72 de la Ley del IRPF, que establece un orden de criterios para determinar la comunidad autónoma de residencia:
- Permanencia: la comunidad autónoma en cuyo territorio permanezca el contribuyente un mayor número de días del período impositivo, computando las ausencias temporales.
- Centro principal de intereses: cuando no sea posible determinar la permanencia, se atiende al territorio donde se obtenga la mayor parte de la base imponible del IRPF, conforme a los componentes de renta legalmente establecidos.
- Última residencia declarada: cuando no pueda determinarse la residencia mediante los criterios anteriores.
- La Sala insiste en que estos criterios no son alternativas libremente intercambiables, sino que deben aplicarse siguiendo el orden previsto legalmente.
- En el supuesto examinado, ante la dificultad de establecer con precisión los días de permanencia, resulta determinante valorar los indicios disponibles para acreditar la residencia efectiva.
- El empadronamiento y los documentos administrativos no constituyen pruebas concluyentes
- El Tribunal considera que el contrato de alquiler, el empadronamiento, la tarjeta sanitaria y las declaraciones tributarias presentadas en Madrid son elementos relevantes, pero insuficientes cuando existen pruebas que contradicen la residencia declarada.
- El empadronamiento establece una presunción de residencia que puede destruirse mediante otros elementos probatorios.
- La sentencia recuerda, además, que la tarjeta sanitaria tiene un valor limitado cuando su asignación deriva precisamente del domicilio de empadronamiento.
- Los consumos eléctricos y las operaciones bancarias pueden revelar el lugar de residencia real
- La Sala atribuye especial importancia a dos circunstancias.
- En primer lugar, los consumos eléctricos de la vivienda de Rocafort durante los ejercicios comprobados eran similares a los registrados antes del traslado declarado a Madrid, lo que constituía un indicio de continuidad en su utilización.
- En segundo lugar, el análisis de los movimientos bancarios mostraba un predominio de operaciones en la Comunidad Valenciana.
Distribución de los días con utilización de tarjetas bancarias
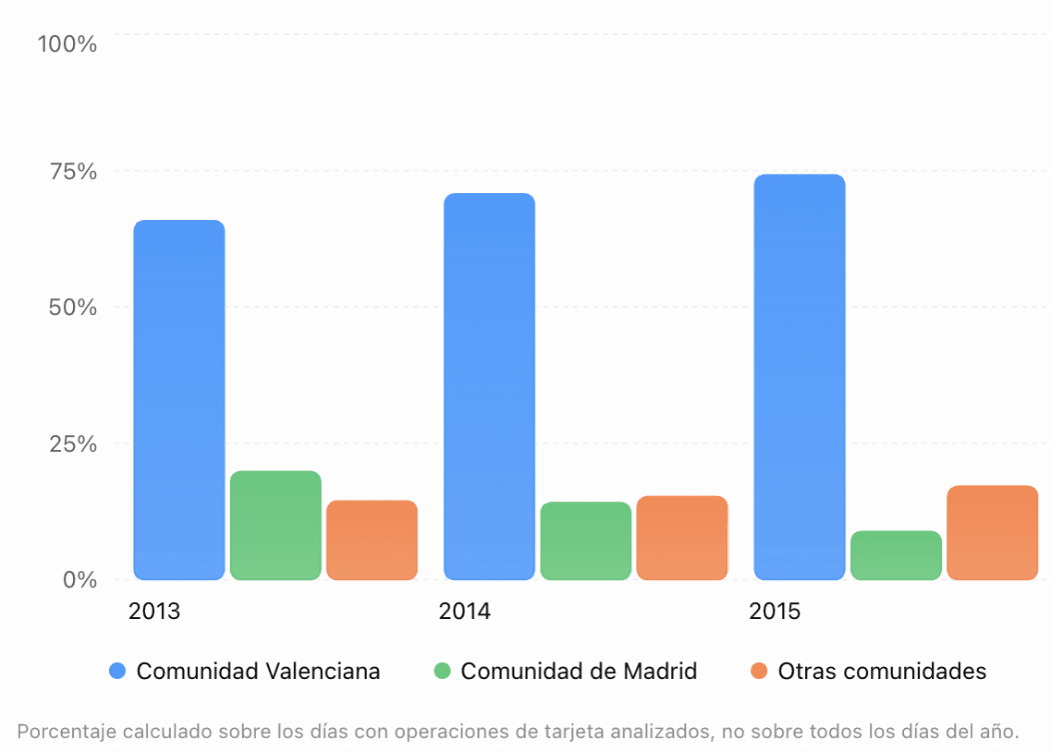
- Estas operaciones comprendían pagos en establecimientos de restauración, compras corrientes y otras transacciones vinculadas a la vida cotidiana.
- El contribuyente tampoco pudo aportar documentación suficiente relativa a gastos de manutención y permanencia en Madrid.
- La actividad empresarial en otra comunidad no implica necesariamente residencia fiscal en ella
- El Tribunal reconoce que el contribuyente desarrollaba una actividad económica importante en Madrid y que debía desplazarse allí por motivos profesionales.
- Sin embargo, considera que esta circunstancia no acredita, por sí sola, su residencia habitual en dicha comunidad.
- Además, señala que, una vez determinada la residencia efectiva en Valencia, no resulta necesario acudir al criterio subsidiario del centro principal de intereses económicos.
- La valoración conjunta de los indicios prevalece sobre la consideración aislada de cada documento
- El razonamiento central de la sentencia es que la residencia constituye una cuestión de hecho que debe resolverse mediante la valoración conjunta de las pruebas.
- Por tanto, no es necesario que cada indicio demuestre individualmente la residencia, siempre que el conjunto de circunstancias permita alcanzar una conclusión suficientemente fundada.
- En este caso, la Sala considera que el contribuyente no logró desvirtuar los indicios acreditados por la Inspección.
- La existencia de una sentencia firme anterior sobre el IRPF resulta determinante
- Este es un aspecto especialmente relevante del pronunciamiento.
- El mismo Tribunal había dictado una sentencia firme el 28 de marzo de 2022 (recurso 915/2021), relativa a la residencia fiscal del contribuyente a efectos del IRPF durante los mismos ejercicios 2013, 2014 y 2015.
- Al tratarse de idénticos presupuestos fácticos, la Sala reproduce y aplica los razonamientos de aquella resolución para resolver el litigio relativo al Impuesto sobre el Patrimonio.
- En consecuencia, la sentencia de 2026 no realiza una valoración completamente independiente de los hechos, sino que se apoya expresamente en el pronunciamiento judicial firme anterior.
Referencias normativas
- Art. 72, Ley 35/2006 del IRPF. Establece los criterios de residencia habitual en una comunidad autónoma y el orden en el que deben aplicarse. Es el precepto central de la controversia.
- Art. 28, Ley 22/2009. Regula la residencia habitual a efectos de los tributos cedidos y establece la conexión con la residencia aplicable al Impuesto sobre el Patrimonio.
- Art. 5.Dos, Ley 19/1991 del Impuesto sobre el Patrimonio. Remite a los criterios del IRPF para determinar la residencia habitual del sujeto pasivo.
- Art. 48.2.a), Ley 58/2003, General Tributaria. Determina que el domicilio fiscal de las personas físicas es, con carácter general, el lugar de su residencia habitual.
- Art. 222.4, Ley 1/2000, de Enjuiciamiento Civil. Fundamento invocado por las Administraciones demandadas respecto del efecto vinculante de lo resuelto en la sentencia firme anterior.
- Art. 139.1 y 139.3, Ley 29/1998, LJCA. Fundamenta la imposición de costas al recurrente, limitadas a 1.500 euros.
Jurisprudencia relacionada
La resolución se apoya en los siguientes pronunciamientos judiciales:
- STSJ de la Comunidad Valenciana de 28 de marzo de 2022, recurso 915/2021. Es el antecedente directo del litigio. Confirmó la residencia habitual del mismo contribuyente en Valencia a efectos del IRPF de los ejercicios 2013 a 2015.
- STS de 7 de febrero de 2006, recurso de casación 114/2001, y STS de 9 de febrero de 2006, recurso de casación 137/2001. Se citan para respaldar, en materia de residencia, la insuficiencia de determinados documentos formales para acreditar por sí solos la permanencia efectiva, aunque corresponden a asuntos del Impuesto sobre Sucesiones.
- STS de 9 de octubre de 2001, recurso 4489/2000, y STS de 25 de octubre de 2005, recurso 1701/2000. Citadas en relación con el valor del padrón municipal como indicio de residencia que admite prueba en contrario.
Artículos Relacionados
- Baleares rechaza elevar el valor de adquisición de un inmueble heredado mediante una escritura de subsanación y una autoliquidación complementaria del ISD
- El TEAC establece tres criterios sobre la aplicación de la cláusula antiabuso en las aportaciones de participaciones a sociedades holding
- El Supremo avala las autoliquidaciones rectificativas, pero advierte de que una devolución indebida no permite sancionar automáticamente al contribuyente