

REDUCCIÓN
ISD. DONACIÓN PARTICIPACIONES. La donación de participaciones a los hijos no disfruta de la reducción estatal del 95 % si las funciones directivas las ejerce exclusivamente su tía
La DGT reconoce la exención en Patrimonio de la madre, pero deniega la reducción en Donaciones a los hijos porque su tía, pariente colateral de tercer grado, queda fuera del grupo familiar computable para la exención.
Fecha: 06/05/2026 Fuente: web de la AEAT Enlace: Consulta DGT V1022-26 de 06/05/2026
SÍNTESIS: Donación de participaciones: la dirección ejercida por una tía impide aplicar la reducción estatal del 95 %. La DGT deniega la reducción a los hijos que reciben de su madre la nuda propiedad de participaciones en sociedades familiares cuando las funciones directivas las ejerce su tía. Aunque la madre disfruta de la exención en Patrimonio, los hijos no cumplen este requisito, pues la tía es colateral de tercer grado y queda fuera del grupo familiar admitido por el artículo 4.Ocho.Dos de la LIP.
CLAVES PARA EL ASESOR
| ¿Es nuevo? | CONFIRMA DOCTRINA. La DGT aplica un criterio ya asentado: el grupo familiar que da derecho a la exención en Patrimonio se comprueba desde la posición de cada donatario, no del donante. Es una consulta vinculante (artículo 89 de la LGT). |
| ¿A quién afecta? | Empresas familiares participadas por hermanos que planifican donar participaciones a la siguiente generación, cuando quien dirige la sociedad es un tío o tía de los donatarios. |
| Qué hacer | Revisar las planificaciones de donación en las que la persona que ejerce la dirección remunerada no forma parte del grupo familiar de los donatarios (colaterales hasta segundo grado). Comprobar también la normativa autonómica aplicable. |
Orientación general e informativa. No constituye asesoramiento.
HECHOS EXPUESTOS POR LA CONSULTANTE
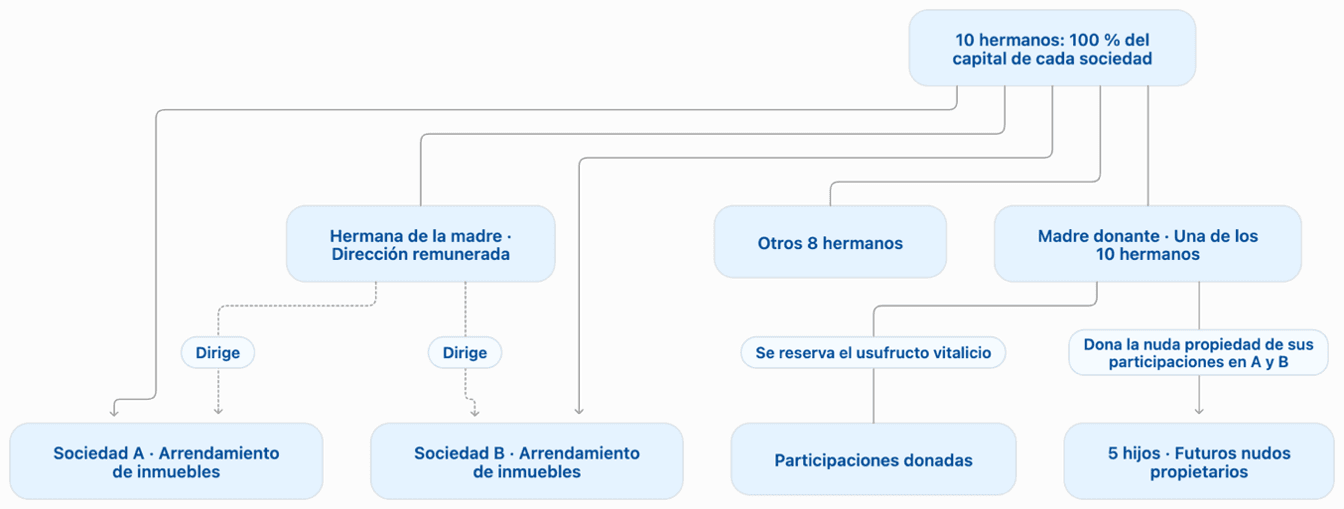
- La consultante participa en dos sociedades dedicadas al arrendamiento de inmuebles. Ambas disponen de un local destinado exclusivamente a la gestión y de personal contratado a jornada completa para administrar sus respectivas carteras y proyectos.
- El capital de las dos entidades pertenece íntegramente a diez hermanos. Una de las hermanas ejerce las funciones de dirección y percibe por ellas una remuneración superior al 50 % de la totalidad de sus rendimientos del trabajo y de actividades económicas.
- La consultante proyecta donar la nuda propiedad de sus participaciones a sus cinco hijos, reservándose el usufructo vitalicio.
CUESTIÓN PLANTEADA
- Se pregunta si las participaciones reúnen los requisitos para quedar exentas en el Impuesto sobre el Patrimonio de la donante.
- La DGT examina, además, si los hijos podrán aplicar la reducción estatal del 95 % en el Impuesto sobre Sucesiones y Donaciones.
CONTESTACIÓN DE LA DGT Y FUNDAMENTOS JURÍDICOS
A. Las participaciones de la madre cumplen los requisitos de la exención en Patrimonio
La DGT considera cumplidas las tres condiciones del artículo 4.Ocho.Dos de la Ley del Impuesto sobre el Patrimonio:
- Actividad económica. El arrendamiento de inmuebles exige, a estos efectos, al menos una persona empleada con contrato laboral y a jornada completa. Según los hechos declarados, las sociedades cuentan con personal dedicado a estas funciones, por lo que la DGT entiende que el requisito parece cumplirse. Precisa que la naturaleza laboral del contrato debe resultar de la normativa laboral.
- Participación mínima. Los diez hermanos poseen el 100 % del capital. Al ser colaterales de segundo grado, integran un grupo familiar que supera el umbral de participación conjunta del 20 %.
- Dirección y remuneración. Basta con que una persona del grupo familiar ejerza efectivamente las funciones directivas y perciba por ellas más del 50 % de sus rendimientos del trabajo y de actividades económicas. La hermana de la consultante cumple esta condición.
En consecuencia, la consultante tiene derecho a la exención. Su alcance económico queda sujeto a la regla legal que limita el beneficio a la proporción del valor correspondiente a los activos necesarios para la actividad, descontadas las deudas derivadas de ella.
B. Los hijos no pueden aplicar la reducción estatal por la donación descrita
- La DGT aclara que la transmisión se rige por el artículo 20.6 de la LISD, relativo a las donaciones, y no por el artículo 20.2.c), referido a las adquisiciones por fallecimiento.
- La reducción exige que los donatarios mantengan lo adquirido y tengan derecho a la exención en Patrimonio durante los diez años siguientes a la escritura de donación, salvo fallecimiento dentro de ese plazo.
- El obstáculo aparece al comprobar el parentesco desde la posición de los hijos: la persona que ejerce las funciones directivas es su tía, colateral de tercer grado, mientras que el grupo familiar admitido por la exención solo comprende, entre los colaterales, hasta el segundo grado.
- Por ello, las funciones y remuneraciones de la tía no permiten a los hijos cumplir el requisito de dirección. En las circunstancias descritas, estos no tienen derecho a la exención en Patrimonio y, por tanto, no pueden aplicar la reducción estatal del 95 % en Donaciones.
- La DGT alcanza esta conclusión sin entrar a valorar los restantes requisitos del artículo 20.6. La reserva del usufructo no es el motivo de la denegación.
Preceptos aplicados y motivo de su aplicación
- Artículo 4.Ocho.Dos de la Ley 19/1991, del Impuesto sobre el Patrimonio. Regula la exención de la plena propiedad, nuda propiedad y usufructo vitalicio de participaciones. Establece los requisitos de actividad, participación y dirección remunerada, así como el límite del parentesco y el alcance proporcional de la exención.
- Artículo 27.2 de la Ley 35/2006, del IRPF. Determina cuándo el arrendamiento constituye actividad económica: exige al menos una persona empleada con contrato laboral y a jornada completa.
- Artículo 5.1.d) del Real Decreto 1704/1999. Desarrolla las funciones de dirección y su acreditación. Exige una intervención efectiva en las decisiones empresariales y permite cumplir el requisito en una persona del grupo familiar.
- Artículo 20.6 de la Ley 29/1987, del ISD. Regula la reducción estatal del 95 % por donación de participaciones: requisitos del donante, cese directivo cuando proceda y mantenimiento de la adquisición y del derecho a la exención por los donatarios.
Artículos Relacionados
- La donación de un inmueble en Londres integrado en un «trust» tributa como una transmisión directa del padre a su hija residente en España
- La DGT obliga a valorar las viviendas de protección oficial heredadas por su valor de referencia catastral
- La devolución de ingresos indebidos derivada de la anulación por el TJUE correspondientes al IRPF del causante