

BOICAC Nº 147/2026. Consulta 3. Sobre el tratamiento contable de un bien vendido y posteriormente recuperado en forma de dación en pago del crédito concedido al deudor.
Fecha: 11/2026 Fuente: web del ICAC Enlace: BOICAC Nº 147/2026 Consulta 3
CLAVES PARA EL ASESOR
| ¿Es nuevo? | CONFIRMA CRITERIO. El ICAC aplica la norma decimotercera, apartado 2.3, de su Resolución de 14 de abril de 2015 sobre coste de producción. No introduce un criterio nuevo. |
| ¿A quién afecta? | Empresas que venden inmovilizado con cobro aplazado y lo recuperan por impago del comprador, en particular en operaciones entre sociedades del mismo grupo. |
| Qué hacer | Registrar el bien recuperado por el valor en libros del crédito o por su valor razonable, si es menor. En operaciones de grupo, revisar el efecto fiscal de la pérdida inicial (artículo 11.9 de la LIS). |
Orientación general e informativa. No constituye asesoramiento.
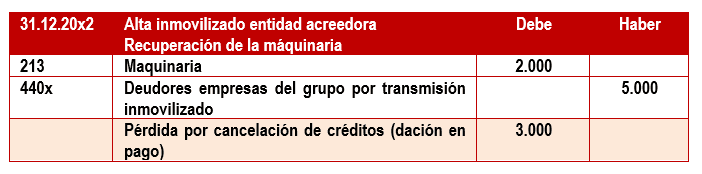
La consultante vendió en el año 20X2 una maquinaria que figuraba en su inmovilizado, efectuando la operación con pago aplazado para el comprador y registrándose en dicha enajenación una pérdida. Posteriormente, en el año 20X5 ante la incapacidad del comprador de hacer frente al pago del crédito fue resuelto el contrato de compraventa y los bienes transmitidos fueron reintegrados al patrimonio de la sociedad vendedora. En concreto se plantea por qué valor debe registrarse contablemente la maquinaria recuperada.
La operación descrita constituye la cancelación de un derecho de crédito mediante dación en pago, en concreto, se recibe el mismo bien que inicialmente había sido objeto de venta.
La Resolución de 14 de abril de 2015, del Instituto de Contabilidad y Auditoría de Cuentas, por la que se establecen criterios para la determinación del coste de producción, regula esta cuestión en el apartado 2.3 de la norma Decimotercera. Normas particulares, en los siguientes términos:
“2.3 Los bienes recibidos por el cobro de créditos se valorarán por el importe por el que figure en cuentas el crédito correspondiente al bien recibido, más todos aquellos gastos que se ocasionen como consecuencia de esta operación, o por el valor razonable del bien recibido si éste fuese menor.
En el caso de que los bienes recibidos por cobro de créditos sean bienes vendidos con anterioridad por la empresa, la incorporación de los bienes al activo de la misma se realizará por el coste de producción, o, en su caso, por el precio de adquisición, siempre que el importe obtenido por ello en caso de ser vendidos a terceros fuese, como mínimo, equivalente al citado valor”.
Ejemplo:
- Una sociedad del grupo transmite a otra empresa del grupo una maquinaria que formaba parte de su inmovilizado generando una pérdida:
Ficha de Inmovilizado en la Entidad acreedora (consultante)
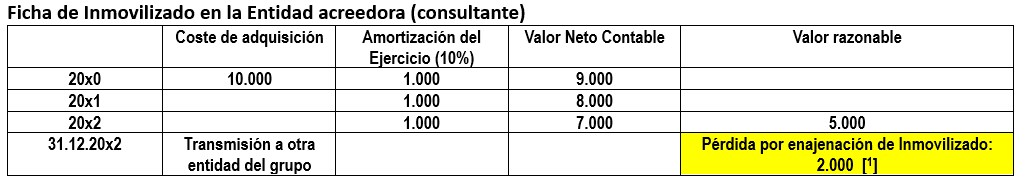
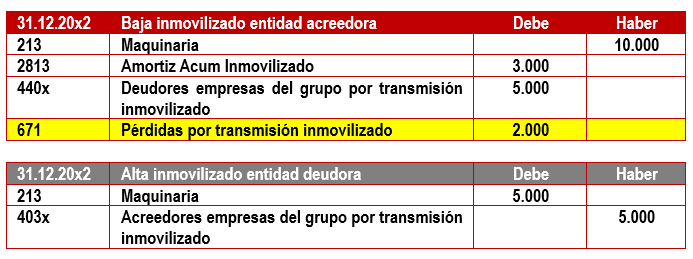
- En el momento de la Dación en pago, transcurridos 3 años sin pagar la deuda, el valor neto contable se corresponde con su valor razonable:
Entidad deudora: Cancelación del contrato de compraventa con dación en pago del inmovilizado
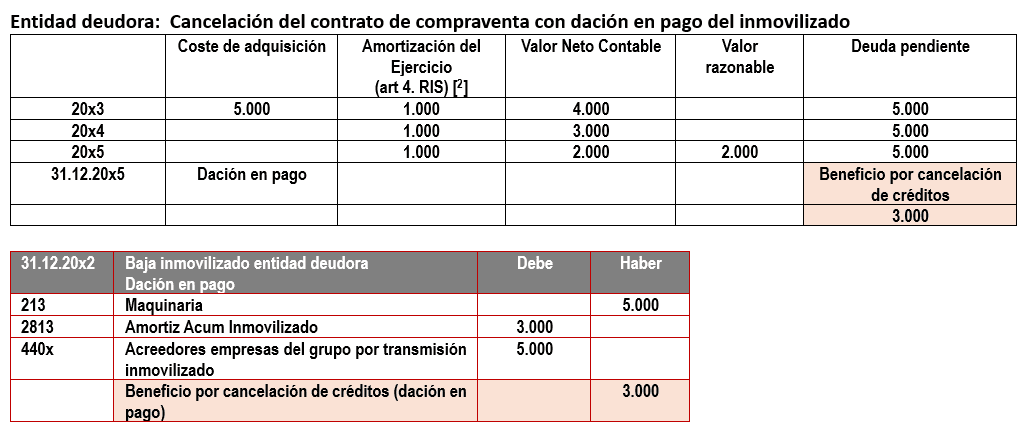
La maquinaria se reconocerá por el valor en libros del crédito cancelado salvo clara evidencia de que en la fecha de adjudicación del bien su valor razonable fuese inferior, en cuyo caso se utilizará este último importe.
[[1]] LIS: Art. 11. 9. Las rentas negativas generadas en la transmisión de elementos del inmovilizado material, inversiones inmobiliarias, inmovilizado intangible y valores representativos de deuda, cuando el adquirente sea una entidad del mismo grupo de sociedades según los criterios establecidos en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas, se imputarán en el período impositivo en que dichos elementos patrimoniales sean dados de baja en el balance de la entidad adquirente, sean transmitidos a terceros ajenos al referido grupo de sociedades, o bien cuando la entidad transmitente o la adquirente dejen de formar parte del mismo.
No obstante, en el caso de elementos patrimoniales amortizables, las rentas negativas se integrarán, con carácter previo a dichas circunstancias, en los períodos impositivos que restaran de vida útil a los elementos transmitidos, en función del método de amortización utilizado respecto de los referidos elementos.
[[2]] RIS. Art. 4. Tratándose de elementos patrimoniales usados adquiridos a entidades pertenecientes a un mismo grupo de sociedades, según los criterios establecidos en el artículo 42 del Código de Comercio, con independencia de la residencia y de la obligación de formular cuentas anuales consolidadas, la amortización se calculará sobre el precio de adquisición o coste de producción originario, excepto si el precio de adquisición hubiese sido superior al originario, en cuyo caso la amortización deducible tendrá como límite el resultado de aplicar al precio de adquisición el coeficiente de amortización lineal máximo.