

IMPUESTO ESPECIAL SOBRE EL CARBÓN. MODELO 595
Orden HAC/988/2026, de 16 de septiembre, por la que se modifica la Orden EHA/3947/2006, de 21 de diciembre, por la que se aprueban los modelos, plazos, requisitos y condiciones para la presentación e ingreso de la declaración-liquidación y de la declaración resumen anual de operaciones del Impuesto Especial sobre el Carbón y se modifica la Orden de 15 de junio de 1995, en relación con las entidades de depósito que prestan el servicio de colaboración en la gestión recaudatoria.
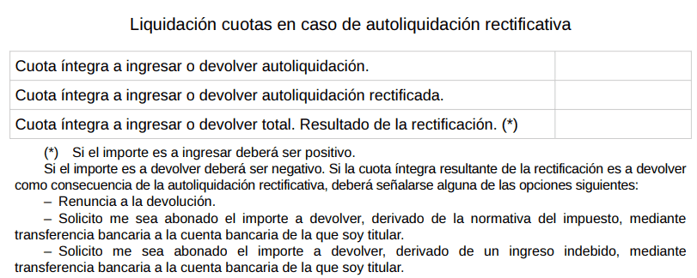
- Esta orden ministerial introduce en el «Modelo 595. Impuesto Especial sobre el Carbón. Declaración-liquidación», para los periodos de liquidación que se inicien a partir del 1 de enero de 2027, la figura de la autoliquidación rectificativa incorporándose al citado modelo las casillas necesarias para que el obligado tributario pueda efectuar la rectificación que proceda.
Si la autoliquidación es rectificativa de otra autoliquidación anterior correspondiente al mismo concepto, ejercicio y período, se debe indicar marcando la pestaña correspondiente a la autoliquidación rectificativa. En este caso, se debe consignar el número de justificante identificativo de la autoliquidación anterior. Se consignará el motivo de la rectificación, señalando alguna de las siguientes opciones:
– Rectificación por error en la autoliquidación anterior o por cualquier otra causa.
– Rectificación debida a una discrepancia de criterio interpretativo.
– Rectificación por la eventual vulneración por la norma aplicada en la autoliquidación previa de los preceptos de otra norma de rango superior legal, constitucional, de Derecho de la Unión Europea o de un Tratado o Convenio Internacional.
Los datos se consignarán de acuerdo al contenido de la siguiente tabla:
- A efectos de lo dispuesto en el artículo 138.3 del Reglamento de los Impuestos Especiales, se aprueba el repertorio de las claves para configurar el Código de Actividad del Carbón (CAC) de las actividades sometidas al requisito de inscripción en el Registro Territorial, incluyendo un nuevo anexo VI «Claves de actividad Impuesto Especial sobre el Carbón» en la Orden EHA/3947/2006, que figura como anexo II de la presente orden.
En cumplimiento de lo dispuesto en el artículo 138.3 in fine del Reglamento de Impuestos Especiales, los caracteres, octavo y noveno, identificativos de la actividad del obligado tributario seguirán la siguiente codificación:
CE: Productores/extractores.
CC: Consumidores por adquisiciones intracomunitarias.
CR: Revendedores.
IM: Importadores.
TR: Consumidores finales con aplicación tipo impositivo epígrafe 1.1 artículo 84.1 Ley.
RQ: Beneficiarios exención por reducción química, procesos electrolíticos y metalúrgicos artículo 79.3.b) Ley.
PM: Beneficiarios exención por procesos mineralógicos artículo 79.3.c) Ley.
NC: Beneficiarios exención cualquier uso que no suponga combustión artículo 79.3.e) Ley.»
Artículos Relacionados
- Orden HAC/936/2026, de 14 de agosto, por la que se aprueban los modelos 791
- Orden HAC/649/2026 por la que se determinan los países que tienen la consideración de jurisdicciones no cooperativas.
- Orden HAC/652/2026 por la que se aprueba el modelo 718 «Impuesto Temporal de Solidaridad de las Grandes Fortunas»