

Fecha: 28/03/2023
Fuente: web de la AEAT
Enlace: resolución del TEAC de 28/03/2023
Criterio:
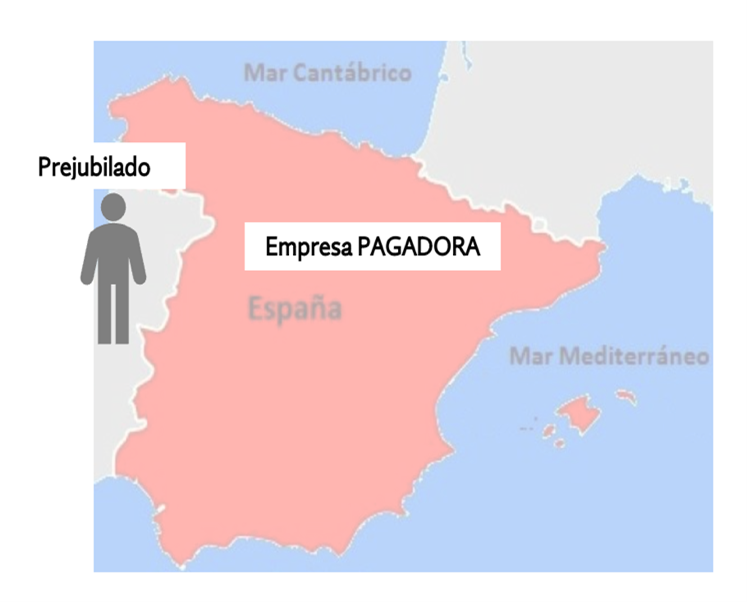
Las cantidades percibidas por el empleado de su empleador en virtud de acuerdo por el que se pacta una remuneración en situación de suspensión de contrato (prejubilación), hasta el momento en que pueda acceder a la jubilación, no constituye una pensión incardinable en el artículo 18 del CDI con Portugal, sino una remuneración subsumible en el artículo 15 del mismo.
Esa percepción de la compensación convenida entre la empresa y el trabajador, en el marco de esa especial situación de su relación de empleo está sujeta al IRNR en España.
Criterio reiterado en Resolución TEAC de 28 de marzo de 2023 (RG 3436-2020)
Artículos Relacionados
- La exención por reinversión en vivienda habitual no se aplica cuando la vivienda se vende más de dos años después de abandonarla por traslado laboral
- Las prestaciones por desempleo abonadas por el SEPE a un residente fiscal en Portugal tributan en España
- La AEAT no puede presumir el arrendamiento o cesión de un inmueble por el mero hecho de pertenecer a una sociedad